Издатель
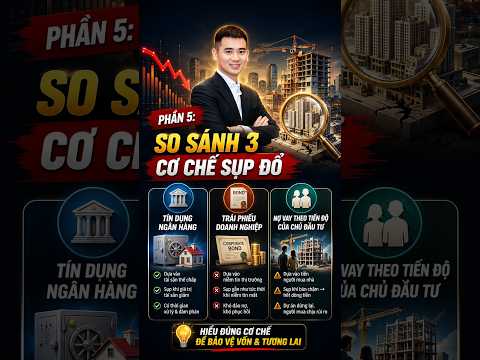
So sánh ba cơ chế sụp đổ đã nói qua ba bài
Tín dụng ngân hàng có tài sản thế chấp: sụp vì giá tài sản giảm, xử lý qua định giá lại và gọi bổ sung, có độ trễ, có thời gian đàm phán.
Trái phiếu doanh nghiệp: sụp vì niềm tin đảo nợ mất, gần như tức thời khi không phát hành được lô mới.
Nợ vay theo tiến độ của chủ đầu tư: sụp vì mất thanh khoản bán hàng, một dạng rủi ro nằm ở giữa — không tức thời như trái phiếu, nhưng cũng không có tài sản định giá rõ ràng như thế chấp thông thường, vì tài sản đảm bảo chính là sản phẩm chưa hoàn thành.
Ba cơ chế này thường xảy ra cùng lúc trong cùng một chủ đầu tư, cùng một dự án — vì một dự án lớn thường dùng cả ba nguồn vốn: vay ngân hàng theo tiến độ, phát hành trái phiếu để bù phần thiếu hụt, và tiền ứng trước của người mua nhà. Khi một mắt xích đứt, áp lực dồn sang hai mắt xích còn lại gần như ngay lập tức.
Tín dụng ngân hàng có tài sản thế chấp: sụp vì giá tài sản giảm, xử lý qua định giá lại và gọi bổ sung, có độ trễ, có thời gian đàm phán.
Trái phiếu doanh nghiệp: sụp vì niềm tin đảo nợ mất, gần như tức thời khi không phát hành được lô mới.
Nợ vay theo tiến độ của chủ đầu tư: sụp vì mất thanh khoản bán hàng, một dạng rủi ro nằm ở giữa — không tức thời như trái phiếu, nhưng cũng không có tài sản định giá rõ ràng như thế chấp thông thường, vì tài sản đảm bảo chính là sản phẩm chưa hoàn thành.
Ba cơ chế này thường xảy ra cùng lúc trong cùng một chủ đầu tư, cùng một dự án — vì một dự án lớn thường dùng cả ba nguồn vốn: vay ngân hàng theo tiến độ, phát hành trái phiếu để bù phần thiếu hụt, và tiền ứng trước của người mua nhà. Khi một mắt xích đứt, áp lực dồn sang hai mắt xích còn lại gần như ngay lập tức.
- Категория
- Рефинансирование кредита
Комментариев нет.
Следующее
-
01:23

Cách vay ngân hàng lãi 7% thay vì 17% (Ít người biết)| Tara Lê BĐS
-
01:00
Vay 1 Tỷ Ngân Hàng.Mỗi Năm Phải Trả Bao Nhiêu Tiền.Được Tiền Hay Mất Tiền
-
00:27
Cách Reset máy tính fx-880BTG trước khi tính toán. #tintuc #toán #casio_880BTG
-
16:39
Jack’s unbroken spirit rebuilds Tu Tien’s home after a savage storm | Ly Tu Tien story
-
00:38
Theo Von Exposes My Financial DEBT
-
01:12
Cách tra cứu hóa đơn khởi tạo từ máy tính tiền năm 2025.
-
00:59
CUNG TIỀN M2 TĂNG TRƯỞNG: DÒNG TIỀN ĐANG MỞ KHÓA CHO THỊ TRƯỜNG!
-
00:53
Phần lời tốt nhất là gì?
-
22:35
Chu Kỳ Tiền Rẻ Kết Thúc: Lạm Phát, Lãi Suất Và Đồng Tiền Việt Sẽ Đi Về Đâu?
-
00:41
3 Cách Giúp Bạn Tránh Trả Tiền Bảo Hiểm - Lender Mortgage Insurance #finhub #mortgagebroker
-
10:51

Обзор страхования на срок Unilife Life Insurance. Как работает срочное страхование жизни Юнилайф
-
1:17:48

Управление рисками.
-
18:21

Разбор 322 варианта Ларина, 19, 17 задание
-
06:27

Онлайн кредит. Онлайн заем. Коллектор әлегі.
-
23:35

Где взять кредит под ГАРАНТИРОВАННЫЕ 7,9% А под 0%? Рефинансирование кредита в ПОЧТА БАНК.
-
03:55
Можно ли получить рефинансирование ипотеки после реструктуризации?
-
03:13

Как взять кредит выгодно? Как узнать средние ставки по кредитам?
-
19:12

Лука призвал, в камере Тесака, удар по вкладам, 9 кг за 5 часов, дочь Сердюкова, Леон
-
04:30

✔ МТС Банк угрожает | Чушь несусветная 7 с
-
01:59

БЫСТРЫЙ КРЕДИТ НАЛИЧНЫМИ ЗА 5 МИНУТ. ОФОРМИТЬ ПОТРЕБИТЕЛЬСКИЙ КРЕДИТ ОНЛАЙН В ТИНЬКОФФ БАНКЕ.